 400-1050-986
 研究报告
新闻资讯 更多+
【咨询热线】010-63858100/400-1050-986
【24小时咨询】13701248356
【交付方式】EMS/E-MAIL
【报告格式】WORD 版+PDF 格式 精美装订印刷版
【订购电邮】zqxgj2009@163.com
【企业网址】www.gtdcbgw.com , www.bjzjqx.com , www.chinabgw.net
 1741283285
核电燃料是支撑核反应堆可控裂变释能的核心功能材料体系,也是核电站运行过程中最重要的消耗性战略物资,主流商用产品以低浓铀二氧化铀陶瓷芯块为基础形态,封装于锆合金包壳管内组装形成标准化燃料组件,在压水堆、沸水堆等二代、三代反应堆体系中经过长期工程验证,具备稳定的辐照耐受性能与优良的热工水力适配性。整套燃料制造流程包含铀转化、同位素浓缩、芯块高温烧结、燃料棒封装与组件集成等多个精密工序,全流程技术壁垒突出,同时长期处于国际核管控体系之下,行业合规要求严苛。从产品技术迭代方向来看,当前行业研发重心集中在提升燃耗深度、拉长反应堆换料周期、强化事故工况容错能力,铬涂层包壳、改性掺杂芯块等新型材料方案逐步落地,通过改善高温抗氧化性能,进一步放大燃料系统的安全裕度。在产品大类划分上,核电燃料可分为固体燃料与液体燃料两大体系,其中二氧化铀固体燃料占据商用反应堆市场的绝对主体,应用场景覆盖核能发电、舰船核动力推进、科研试验堆以及特种能源系统,电力生产是最核心的需求来源,在全球低碳能源转型的大背景下,长期需求确定性持续增强。
根据中金企信最新市场调研数据显示,2025年全球核电燃料市场规模落在84–90亿美元区间,中国市场销售收入达到34.32亿美元,行业统计口径覆盖核燃料制造、浓缩铀供给、燃料组件加工以及配套燃料循环服务;市场增长预期方面,预计2032年全球市场规模将扩张至130–145亿美元,2026至2032年复合增长率维持在6.8%–7.2%。需求增长的底层逻辑来自全球核电重启与装机扩容周期,多国将核电作为稳定低碳基荷电源纳入能源转型方案,存量机组延寿、新建机组投产共同拉动燃料组件采购需求,第三代加先进压水堆等高燃耗堆型的普及,也持续抬升单台机组燃料产品的价值量。除大型商用反应堆之外,小型模块化反应堆SMR的商业化落地,正在开辟全新的增量市场,叠加部分老旧机组换料节奏调整,为中长期需求提供持续支撑。区域需求格局呈现明显分化,欧洲、北美在燃料设计与铀浓缩技术领域积淀深厚,而亚洲区域核电装机扩张速度领跑全球,国内核电项目持续落地带动本土燃料需求稳步上行,中东及其他新兴市场相继启动核电规划储备,未来具备较大的需求释放潜力。
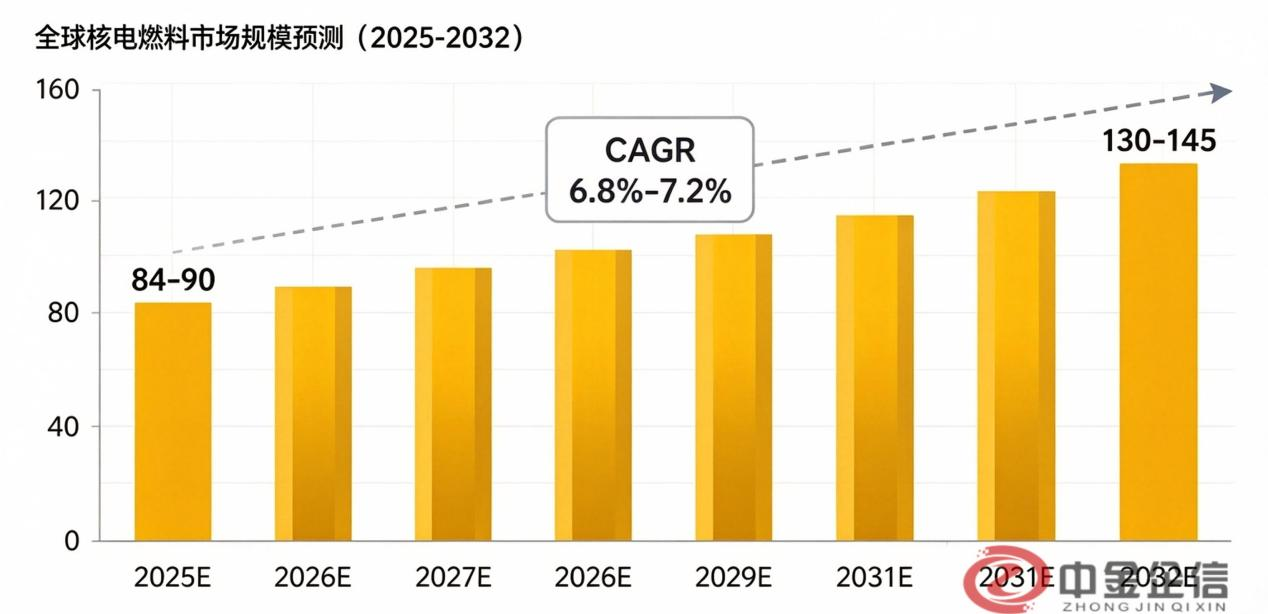
数据整理:中金企信国际咨询
权威第三方市场咨询机构中金企信最新发布的《2027全球和中国核电燃料市场发展趋势预测(含市场应用领域与需求规模分析)》为企业提供全球及中国核电燃料市场的深度分析。报告涵盖了市场规模、增长趋势、主要厂商、地域分布、产品类型及应用领域等多个维度,为企业全面了解市场提供了有力支持。中金企信咨询服务涉及市场地位研究、国产化率报告、市场占有率排名、市场调查、数据分析、项目可行性、一带一路研报、十五五产业报告等。中金企信根据不同项目依托专业优势为各界用户提供全流程服务体系,打造全球专业的咨询服务品牌!
核电燃料产业链呈现清晰的纵向分层结构,上游环节为天然铀矿采冶、铀化学转化、铀同位素浓缩,中游聚焦燃料组件设计、芯块制备与成品组装,下游对接核电站运营单位、核动力装备平台以及科研机构,产业链核心价值集中在铀浓缩工艺、燃料组件定制化设计、反应堆适配验证以及长期供货资质认证体系。行业供给格局高度集中,带有鲜明的国家主导属性,头部企业依托铀资源掌控、浓缩产能、燃料研发能力与全球供货网络构筑竞争护城河,市场第一梯队包含Rosatom、WestinghouseElectricCompany、Framatome、Orano以及KEPCONuclearFuel,在全球主流燃料订单中占据主导地位;第二梯队以区域型供应商为主,涵盖MitsubishiNuclearFuel、ENUSAIndustriasAvanzadas、NuclearFuelIndustries以及CNNCFuelSystem等企业,主要服务本土及周边区域核电项目。长期来看,行业竞争维度已经脱离单纯的制造产能比拼,转向铀资源保障、浓缩技术储备、燃料方案设计、反应堆适配验证、全球合规体系协同的综合能力竞争,供应链安全已经成为各国能源战略的核心议题。
极高的准入门槛是核电燃料行业最突出的特征,行业发展全程受到全球核安全法规、核不扩散条约体系、各国原子能监管政策的刚性约束,企业开展业务必须完成长期资质认证、技术验证与国家级配套支持,技术封锁、出口管制、地缘博弈持续扰动全球供应链稳定。资源禀赋不均衡、乏燃料后处理路线争议、核扩散相关舆论与监管压力,共同构成行业长期发展的制约因素,铀资源地理分布不均进一步放大了供应链的脆弱性,推动各国加速推进供应渠道多元化、构建安全冗余体系,同时引导产业向区域本地化制造方向布局。在技术演进主线当中,事故容错燃料ATF是近期产业化重点方向,依托复合包壳材料与高导热芯块的优化设计,能够显著提升极端事故工况下的安全表现,适配新一代反应堆;快中子堆配套的MOX混合氧化物燃料、金属燃料研发持续提速,推动闭式燃料循环从理论研究走向工程实践,有助于降低高放废物产出、提升铀资源利用效率,高丰度低浓铀HALEU作为四代堆与小型模块化堆的关键原料,也带动全球新增浓缩与燃料制造产能投资。整体来看,在能源安全与碳中和双重目标驱动下,核电燃料行业将沿着高安全、高效率、资源可持续循环的路径持续演进,先进燃料体系将和新一代核能系统深度绑定,在保障稳定低碳电力供给、完善国家能源结构当中发挥不可替代的战略作用。
中金企信国际咨询相关报告推荐(2025-2026)
《中金企信发布-践行“双碳”战略,绿色可再生能源保持高速度发展》
《洞察报告:中国绿色电力行业发展历程、产业链格局及未来前景分析-中金企信发布》
《进出口贸易报告:高端UPS电源市场动态分析及上下游产业链全景调研》
《【进入性研究报告】充放电测试设备市场竞争格局及下游应用领域深度分析》
1、企业填写“企业信息反馈表”确认订购意向;
2、由我方出示合同样本,双方确认合同条款即可签署达成合作;
3、双方按照合同条款约定订购方按合同约定金额汇入我方账户;
4、我方确认订购方款项到账后以邮件与快递形式将材料与国家认可正规发票提供订购方(注:相关细节合同条款中有具体体现)
上一篇:没有了
购买了此报告的客户还购买了以下的报告 更多+
-
全球等离子体射频电源系统行业市场发展态势分析及竞...全球等离子体射频电源系统行业市场发展态势分析及竞争战略可行性评估预测报告(2026版)2026-01-12
-
中国风能风电行业全景调研及产业链上下游分析报告(...中国风能风电行业全景调研及产业链上下游分析报告(2025-2031)-中金企信发布2025-04-14
-
2025-2031年中国光伏发电行业竞争格局及投...2025-2031年中国光伏发电行业竞争格局及投资战略洞察报告-中金企信发布2025-04-11
-
中国秸秆发电设备行业总体规模及产业链上下游洞察报...中国秸秆发电设备行业总体规模及产业链上下游洞察报告(2025-2031)-中金企信发布 ...2025-04-11
-
2025-2031年电子电路铜箔行业市场运行格局...2025-2031年电子电路铜箔行业市场运行格局分析及投资战略可行性评估预测报告2025-04-11
-
2025-2031年中国电池包断路单元(BDU)...2025-2031年中国电池包断路单元(BDU)行业运行趋势预测(市场供需形势及进出口分析...2025-03-03